売掛金と買掛金の相殺消去
監修者:公認会計士 飯塚 幸子
売掛金と買掛金の消去は、以下のように行います。
設例親子会社間の債権・債務消去の処理(売掛金と買掛金の消去)
(前提条件)
- 子会社の当期末売掛金残高のうち2,000は親会社に対するものであった。
- 親会社の当期末買掛金残高のうち2,000は子会社に対するものであった。
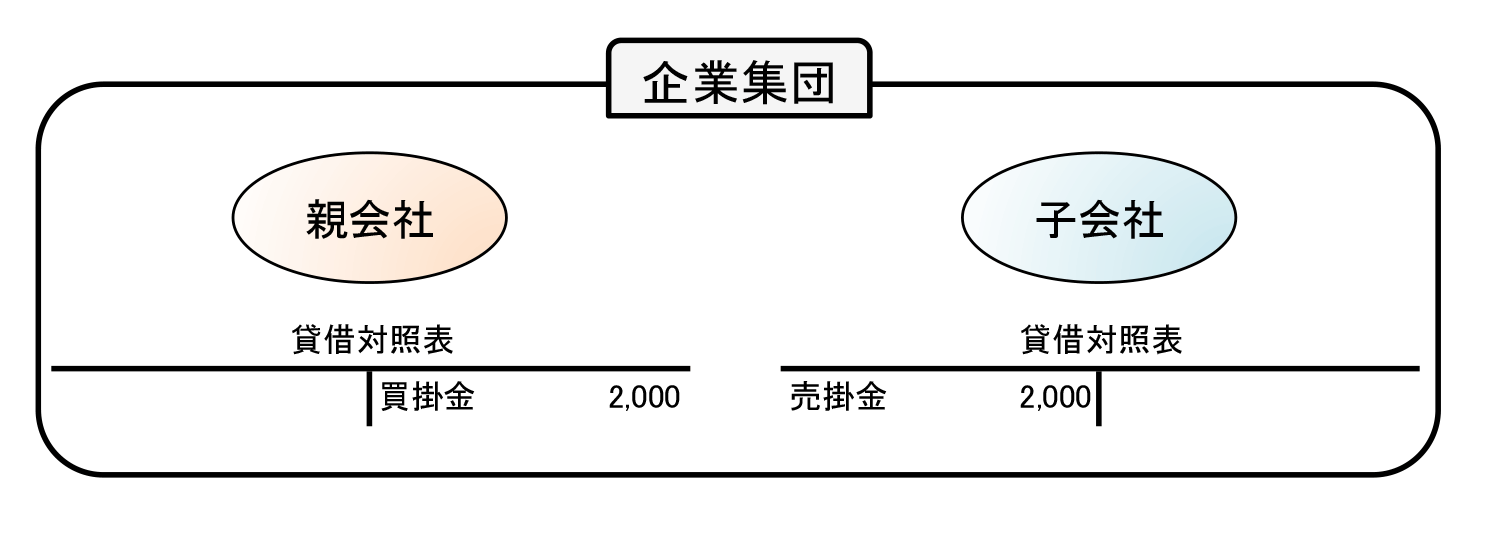
子会社で計上した売掛金は外部者に対するものではなく、親会社に対するものです。一方、親会社側で計上した買掛金も外部者に対するものではなく、子会社に対するものです。連結財務諸表を作成する上では、いずれも外部者に対する債権・債務ではないため、消去します。
(連結消去・修正仕訳)
| (借方) | 買掛金 | 2,000 | (貸方) | 売掛金 | 2,000 |
よく読まれているコンテンツ
●●●●●●●●
連結info(renketsu.info)運営会社の株式会社ラウレアは、連結決算業務の代行からシステム導入、現場教育まで、貴社のフェーズに合わせた最適な連結決算支援を提供します。複雑な業務を整理し、ミスなく、止まらない決算体制を構築します。 お気軽にお問い合わせください。