持分法適用会社が存在する場合の包括利益計算書の記載方法
監修者:公認会計士 飯塚 幸子
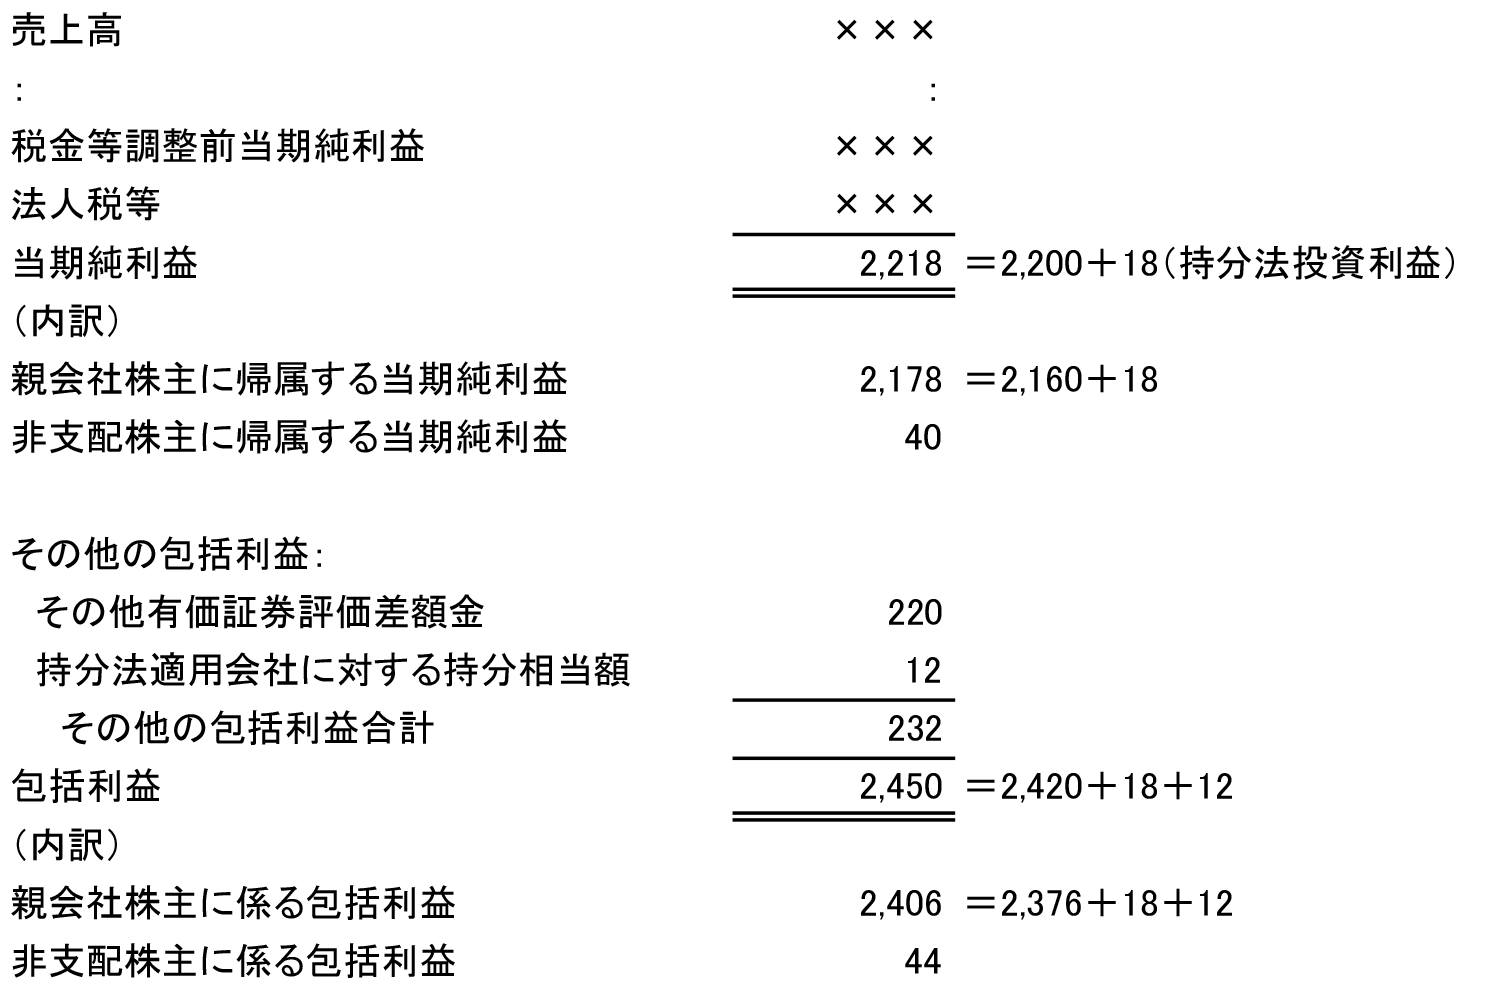
持分法適用会社が存在し、当該会社がその他有価証券評価差額金などのその他の包括利益を有している場合には、親会社の持分相当額を投資勘定に加減算すると共にその他包括利益累計額にも計上することになります。この際、当該持分相当額は包括利益計算書において、その内容ごとに記載する必要はなく、持分法適用会社に対する持分相当額として一括して区分表示します(包括基準7項)。
設例持分法適用会社がある場合の連結損益及び包括利益計算書
(前提条件)
- 各会社の前期と当期の純資産の増減は以下のとおりあった。
(親会社純資産) 純資産科目 前期末 当期末 資本金 2,000 3,000 資本剰余金 2,000 3,000 利益剰余金 2,000 4,000 その他有価証券評価差額金 200 400 (子会社純資産) 純資産科目 前期末 当期末 資本金 200 200 資本剰余金 200 200 利益剰余金 – 200 その他有価証券評価差額金 – 20 (連結純資産)
純資産科目 前期末 当期末 資本金 2,000 3,000 資本剰余金 2,000 3,000 利益剰余金 2,000 4,160 その他有価証券評価差額金 200 416 非支配株主持分 80 124 (関連会社純資産) 純資産科目 前期末 当期末 資本金 200 200 利益剰余金 – 60 その他有価証券評価差額金 – 40 - 親会社は前期末に、子会社株式の80%を320で取得し、連結子会社としている。
- 親会社は、当期首に関連会社の株式30%を60で取得し、持分法適用会社株式としている
- 当期中に親会社は増資を行い、資本金1,000、資本剰余金1,000が増加している。
- 親会社および子会社ならびに関連会社のすべてにおいて利益剰余金の増加は全額当期純利益である(配当は行っていない)。
- 当期においてその他有価証券の売買等は行っていない。
- 便宜上、税効果は考慮しない。
(持分法適用に関する仕訳)
持分法適用会社の当期純利益のうち、親会社持分に相当する金額を認識します。
当期純利益の認識
| (借方) | 投資勘定 | 18 | (貸方) | 持分法による投資損益 | 18 |
- 60 × 30% = 18
持分法適用会社が計上したその他有価証券評価差額金のうち、親会社持分に相当する金額を認識します。
その他有価証券評価差額金の認識
| (借方) | 投資勘定 | 12 | (貸方) | その他有価証券評価差額金 | 12 |
- 40 × 30% = 12
以上の仕訳を踏まえると、連結損益及び包括利益計算書は以下のようになります。その他の包括利益の内訳に持分法適用会社に対する持分相当額として記載します。
よく読まれているコンテンツ
●●●●●●●●
連結info(renketsu.info)運営会社の株式会社ラウレアは、連結決算業務の代行からシステム導入、現場教育まで、貴社のフェーズに合わせた最適な連結決算支援を提供します。複雑な業務を整理し、ミスなく、止まらない決算体制を構築します。 お気軽にお問い合わせください。